Welche Europa-Börsen vor zu viel KI-Abhängigkeit schützen
Viele Aktien hängen mittlerweile am Megatrend KI. Für risikobewusste Anleger ist das ein Nachteil. In Europa gibt es jedoch Märkte, die wenig abhängig von KI sind. Welche daher vor einer Abhängigkeit schützen, haben wir hier analysiert.
Ali Masarwah
Eine Kolumne von Ali Masarwah, Geschäftsführer und Chefanalyst des Beratungshauses envestor.
Was machen Anleger, die KI im Portfolio weniger hoch gewichten wollen? Wir landen beim alten Kontinent Europa. Europa gilt in Sachen KI weitgehend als abgehängt. Taugen die europäischen Aktienmärkte als KI‑Fluchtort? Das wollten wir uns näher ansehen und haben nicht nur die KI‑Eigenschaften einzelner Märkte auf den Prüfstein gestellt.
Europa‑Aktien und KI: Was die Zahlen zeigen
Wie KI‑fern ist Europa? Die erste Annäherung ist die Frage, wie hoch der Technologie‑Anteil in den Ländermärkten Europas ist. Zum anderen haben wir eine zweite Indikation zum KI‑Zusammenhang zwischen europäischen Märkten und US‑Aktienindizes verwendet: die Korrelation der Märkte. Wir haben als Messlatte einen KI‑Aktien‑Komposit gebaut, bestehend aus dem Nasdaq 100 (US‑Technologiewerte), einem Cloud‑Computing‑Index (Software) und einem Halbleiter‑Index (Chip‑Hersteller und ‑Ausrüster).
Gute Korrelations‑ und Sektoreigenschaften sind das eine. Das andere ist, ob diese Märkte investierbar sind beziehungsweise für Anleger sinnvolle Ergänzungen darstellen. Das bringt uns zur Sektorstruktur der europäischen Länder: Wie ist der jeweilige Index nach Branchen zusammengesetzt, und wie stark konzentriert sich diese Zusammensetzung auf einen einzigen Sektor?
Ein Index kann KI‑fern sein, weil er praktisch keine Technologiewerte enthält. Wenn er dann zur Hälfte aus Bankaktien oder Energiewerten besteht, kommen neue Klumpenrisiken ins Spiel.
Dieser Artikel erschien erstmal auf envestor, dem unabhängigen Beratungshaus für Fonds- und ETF-Analyse und Portfoliokonstruktion.
Wer Alternativen zu KI‑Aktien sucht, sollte nicht Gefahr laufen, vom Regen in die Traufe zu kommen. Auch Aktien außerhalb des Tech‑Sektors können überbewertet sein. Überbewertungen deuten auf eine eher historisch unterdurchschnittliche künftige Rendite hin. Daher haben wir die Bewertung europäischer Märkte im Verhältnis zur eigenen Historie analysiert: Wir vergleichen das aktuelle Kurs‑Gewinn‑Verhältnis (KGV) eines Marktes nicht mit dem KGV der USA, sondern mit dem eigenen Zehnjahres‑Durchschnitt.
Für Deutschland und Frankreich, für die wir beziehungsweise unser Datenprovider Morningstar keine durchgehende Zehnjahres‑Bewertungshistorie liefert, weichen wir auf die MSCI‑Länderindizes MSCI Germany und MSCI France aus – ähnlich wie bei Spanien (MSCI Spain als IBEX‑35‑Proxy) und den Niederlanden (MSCI Netherlands als AEX‑Proxy). Korrelation und Kursreihen bleiben dagegen bei Dax und CAC 40, weil das die tatsächlich über ETFs gehandelten Benchmarks sind.
Unser Plädoyer für strenge Branchen‑Grenzen
Theoretisch lässt sich fast jede Branche mit KI in Verbindung bringen. Energieversorger profitieren vom Strombedarf der Rechenzentren, Banken und Pharmakonzerne setzen KI in der Verwaltung und Forschung ein, Konsumgüterkonzerne nutzen KI im Marketing.
Aber wenn alles KI ist, dann ist alles nichts. Wir grenzen den Begriff „KI“ branchenseitig eng ein. Deswegen gelten große, regulierte Kern-Versorger wie etwa Iberdrola oder Enel nicht als KI-Werte, anders als Rechenzentrums-Spezialisten. Dasselbe gilt für Öl‑ und Gaswerte wie OMV, TotalEnergies oder Shell. Auch Telekommunikationswerte mit KI-Randgeschäft zählen daher nicht, ebensowenig wie konsumzyklische Werte, etwa aus dem Einzelhandel oder dem Automobilbau.
Als KI‑Exposure erster Ordnung zählen wir ausschließlich Softwarehäuser, Halbleiterhersteller und ‑ausrüster sowie IT‑Beratungs‑ und Dienstleistungsunternehmen – näherungsweise abgebildet über den Technologie‑Sektoranteil der jeweiligen Indizes, ergänzt um die genannten Einzelfallprüfungen.
Die Klassifikation: Wie wir gerechnet haben
Wie KI‑nah sind Europas Märkte? Wir haben ein Ampel‑System aufgesetzt – von Rot (KI‑Alarm!) über Gelb (nicht zu stark KI‑geprägt) bis Grün (sicher). Damit die Klassifizierung der Märkte nachvollziehbar bleibt, haben wir feste Schwellenwerte definiert, bei denen eine KI‑Nähe unterstellt werden kann.
Ein Markt kann nicht „rot“ sein, wenn sein KI‑Exposure unter zehn Prozent liegt UND seine Korrelation zu unserem KI‑Komposit relativ niedrig ist (definiert als 0,50 oder darunter). Für Grün braucht es zusätzlich eine der beiden folgenden Bedingungen: Die Bewertung liegt nahe am historischen Median (Abweichung innerhalb von zehn Prozent), oder der Index ist über mehrere Branchen diversifiziert (kein Einzelsektor über 30 Prozent).
Umgekehrt kann kein Markt grün sein, dessen KI‑Exposure über 20 Prozent liegt oder dessen Korrelation über 0,90 liegt – unabhängig von allem anderen. Für Gelb genügt eine der beiden Zusatzbedingungen.
Diese Märkte zählen zu den Grün-Fällen
Großbritannien (FTSE 100) und Frankreich (CAC 40) sind die beiden Grün‑Fälle im Sample. Der FTSE 100 bleibt der klarste: KI‑Exposure unter einem Prozent, die mit 0,40 (0,28 in den letzten drei Jahren) niedrigste Korrelation im Vergleich zum KI‑Komposit. Zudem liegt die Bewertung des FTSE 100 exakt auf dem Zehnjahres‑Median. Sektorseitig gibt es auch nichts zu bemängeln: Kein Sektor macht mehr als 27 Prozent des Indexgewichts aus.
Im Falle Frankreichs liegt das KI‑Exposure bei nur 3,5 Prozent (Capgemini, Dassault Systèmes), auch die Korrelation zum KI‑Komposit von 0,48 ist niedrig, und die Bewertung liegt nur drei Prozent über dem eigenen Zehnjahres‑Median. Frankreich erfüllt damit beide Bedingungen und rückt zu „grün“ auf.
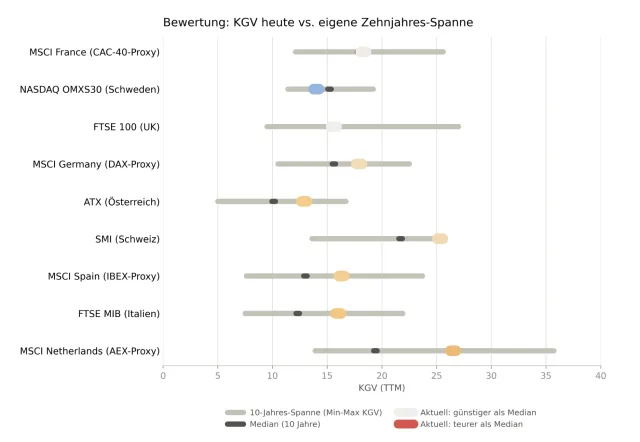
Für die Schweiz (SMI), Spanien (IBEX 35) und Italien (FTSE MIB) springt die Ampel auf „gelb“ – aus unterschiedlichen Gründen. Alle drei haben eine niedrige KI-Gewichtung und niedrige Korrelation, scheitern aber an anderen Bedingungen. Die Schweiz ist hoch bewertet – das KGV liegt um 16 Prozent über dem eigenen Median und ist teuer.
Neben den Bewertungsbedingungen reißen die Eidgenossen die Diversifikationsgrenze: Mit knapp 38 Prozent Gesundheitswerten (Novartis, Roche) ist der SMI zu konzentriert für unsere 30‑Prozent‑Diversifikationsschwelle – auch wenn die übrigen gut 60 Prozent auf drei weitere Sektoren verteilt sind und die Konzentration damit deutlich harmloser ist als in Märkten wie Österreich.
Spanien und Italien hängen beide zu rund der Hälfte am Bankensektor und sind nach der 2025er‑Rally 26 bis 31 Prozent teurer als der eigene Zehnjahres‑Schnitt.
Schweden (OMX Stockholm 30) ist ein Grenzfall: Das KI‑Exposure liegt mit sieben Prozent unter der 10‑Prozent‑Schwelle, die Korrelation von 0,52 verfehlt die Grenze jedoch knapp – der Markt kommt damit nicht in den Genuss der automatischen Rot‑Schutzklausel. Gerettet wird er durch die Bewertung: Das KGV liegt acht Prozent unter dem eigenen Median, die günstigste Bewertung im gesamten Sample. Immerhin „gelb“ für Schweden.
Deutschland (Dax) ist der zweite Grenzfall. Das KI‑Exposure erster Ordnung im MSCI Germany liegt bei 14,7 Prozent (SAP, Infineon) – und damit deutlich über der Zehn‑Prozent‑Schwelle, aber unter der harten 20‑Prozent‑Grenze, die ein „grün“ kategorisch ausschließt. Die Korrelation von 0,56 ist die zweithöchste im Sample. Die Bewertung liegt mit 15 Prozent über dem Zehnjahres‑Median zu hoch für die Bewertungsbedingung.
Entscheidend ist die Sektorstruktur: Der größte Einzelsektor (Industrie) liegt im MSCI Germany bei 29,6 Prozent – denkbar knapp unter unserer 30‑Prozent‑Diversifikationsschwelle. Bei Deutschland bleibt die Ampel ganz knapp vor dem Umschalten von „gelb“ auf „rot“ noch innerhalb der Toleranzgrenze.
Auffälliger Fall Österreich: KI‑fern, aber nicht harmlos
Der ATX ist der auffälligste Fall im ganzen Sample – und ein gutes Beispiel dafür, warum eine enge KI‑Definition nötig ist. Das KI‑Exposure erster Ordnung liegt bei exakt null Prozent, die Korrelation zum KI‑Komposit ist mit 0,38 niedrig.
Nach unseren Regeln kann der ATX im Europa‑KI‑Check nicht durchfallen. Der Markt wäre von einem KI‑Ausverkauf theoretisch nicht betroffen – zumindest weder direkt über Unternehmen noch über den Kursgleichlauf. Trotzdem vergeben wir kein Grün, weil weder die Bewertung (28 Prozent über dem Median) noch die Sektorstruktur (Finanzwerte und Energie zusammen 94 Prozent des Index) die Zusatzbedingungen erfüllen.
An dieser Stelle ein Wort zur Trennschärfe: Ein KI‑Diversifikations‑Urteil ist kein allgemeines Risikourteil. Der ATX käme im Falle einer globalen Aktien‑Baisse nicht ungeschoren davon: Energie‑ und Finanzwerte sind zyklische Branchen, und crasht die globale Wirtschaft, würde das auch Energiewerte und Banken hart treffen.
Die rote Laterne: die Niederlande
Die Niederlande sind der einzige Rot‑Fall im gesamten Screening – und der eindeutigste. Der MSCI Netherlands (als Näherung für den AEX) kommt auf ein KI‑Exposure erster Ordnung von 58 Prozent, angeführt von ASML mit seinem Quasi‑Monopol auf EUV‑Lithografiemaschinen für die Chipfertigung.
Die Korrelation zum KI‑Komposit liegt bei 0,72 – mit Abstand der höchste Wert im Sample, weit über der 0,50‑Schwelle. Die Bewertung liegt 36 Prozent über dem eigenen Zehnjahres‑Median. Alle Kennzahlen führen also zur Farbe „rot“. Ein Investment in die Niederlande ist faktisch eine KI‑Wette.
FTSE und CAC 40 gegen das KI‑Klumpenrisiko
Zwei Märkte im europäischen Sample erfüllen beide Zusatzbedingungen für eine KI‑Diversifikation: Großbritannien und Frankreich (siehe Tabelle oben). Die übrigen sechs Gelb‑Fälle bieten nur eine unvollständige Distanz zum KI‑Handel: niedriges bis moderates direktes Exposure, kombiniert mit eigenen Schwächen bei Bewertung oder Sektorkonzentration. Die Niederlande bieten keine KI‑Diversifikation, sondern verstärken faktisch das Klumpenrisiko, das man vermeiden wollte.
Der Fall Österreich zeigt, dass eine exzellente KI‑Diversifikation nicht alles ist: Der ATX kommt extrem klumpig daher. Der Fall Deutschland zeigt umgekehrt, wie knapp solche Einstufungen ausfallen können: Ein Zehntelprozentpunkt bei der Sektorkonzentration trennt „gelb“ von „rot“.
Wer beide Nuancen ignoriert und stattdessen nur mit groben Pauschalurteilen über „KI‑ferne“ oder „KI‑nahe“ Märkte hantiert, trifft am Ende weder die eine noch die andere Anlageentscheidung richtig.
Dieser Artikel erschien erstmal auf envestor, dem unabhängigen Beratungshaus für Fonds- und ETF-Analyse und Portfoliokonstruktion.
| Einstellungen | Aktueller Kurs | Perf. akt. Perf. 1 Jahr | Chart 1 Jahr | Einstellungen |
|---|---|---|---|---|
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – |


Das könnte dich auch interessieren