Trading-Chance Fresenius: Deutscher Value-Titel
Lange Zeit war diese Aktie die einzige in der erlesenen Auswahl der etwa 150 Unternehmen (weltweit!), die ihre Dividende in mindestens 25 aufeinander folgenden Jahren erhöhten. 2022 brach man diese Serie, um Schulden abzubauen. Die Rede ist vom Gesundheits-Unternehmen Fresenius. Eines der deutschen Weltunternehmen, das in unserem Portfolio schon lange als Value-Titel enthalten ist und immer wieder zugekauft wird. Wir beleuchten die fundamentale, sowie auch die charttechnische Lage der Aktie.
Was sind Dividenden-Aristokraten?
Als Dividenden-Aristokraten bezeichnet man Aktien von Unternehmen, die ihre Dividende in mindestens 25 aufeinander folgenden Jahren alljährlich erhöht haben. Und das können derzeit nur 148 Unternehmen weltweit für sich beanspruchen. Bei knapp 63.000 börsennotierten Unternehmen ist dies also absolut selten und ein untrügliches Qualitätsmerkmal. Von den 148 Dividenden-Aristokraten ist derzeit nicht ein einziges Unternehmen aus Deutschland dabei. Die überwältigende Mehrheit sind US-Aktien, diverse angelsächsische, sowie asiatische Titel und vereinzelt europäische Aktien. Fresenius SE war eine ganze Weile der einzige deutsche Dividenden-Aristokrat, ehe man 2022 die Serie der Dividenden-Erhöhungen unterbrach, um Schulden abzubauen.
Good to know about: Fresenius SE
Fresenius SE & Co. KGaA nimmt als global agierender Gesundheitskonzern eine herausragende Marktposition im europäischen und weltweiten Pflegemarkt ein. Das Tätigkeitsfeld erstreckt sich im Wesentlichen auf zwei operative Kernsparten sowie strategische Finanzbeteiligungen. Die Sparte für Infusionstherapien, klinische Ernährung, Medizintechnik sowie Generika und Biosimilars deckt die Versorgung kritisch und chronisch Kranker ab. Ergänzt wird dieses Produktgeschäft durch den größten privaten Krankenhausbetreiber Europas, der mit einem dichten Netz an Kliniken und medizinischen Versorgungszentren in Deutschland sowie in Spanien und Lateinamerika als führender privater Gesundheitsdienstleister fungiert. Darüber hinaus hält die Dachgesellschaft eine maßgebliche Finanzbeteiligung am weltweiten Marktführer für Dialyseprodukte und -dienstleistungen.
Im Wettbewerbsumfeld trifft das Unternehmen auf eine Reihe von hochspezialisierten Konkurrenten. Im europäischen Kliniksektor konkurriert die Sparte mit anderen privaten Betreibern wie Asklepios oder der Schön Klinik, hebt sich von diesen jedoch durch ihre Marktführerschaft in Spanien und die enorme Skalierbarkeit im Einkauf ab. Im Bereich der klinischen Ernährung und der Infusionstherapien misst sich die Pharmasparte mit internationalen Schwergewichten wie Baxter, B. Braun oder Nestlé Health Science. Im rasch wachsenden Markt für Biosimilars steht der Konzern wiederum etablierten Biopharma-Größen wie Sandoz, Pfizer oder Teva gegenüber.
Die Chancen des Unternehmens liegen vor allem im demografischen Wandel begründet, da eine alternde Weltbevölkerung den strukturellen Bedarf an medizinischer Versorgung, Krankenhausbetten und komplexen Pharmaprodukten stetig nach oben treibt. Zudem birgt die strategische Transformation des Konzerns durch den Fokus auf margenstarke Bereiche wie Biopharma und Medizintechnik sowie den Verkauf nicht-strategischer Nebenaktivitäten hohes Effizienzpotenzial.
Den Chancen stehen jedoch ernstzunehmende Risiken gegenüber. Das Krankenhausgeschäft unterliegt starker Regulierung sowie politischen Entscheidungen bezüglich Fallpauschalen und Krankenhausreformen, die den Margendruck im Heimatmarkt hoch halten. Hohe Personalkosten, der anhaltende Fachkräftemangel im Pflegebereich sowie regulatorische Hürden bei der Zulassung neuer Arzneimittel belasten die Operationsbasis zusätzlich.
An der Börse zeigt sich bei der Bewertung des Wertpapiers das Bild eines Titels im Wandel. Nach jahrelangem Abwärtstrend und einer Neubewertung durch das Aussetzen der jahrzehntelangen Serie von Dividendenerhöhungen präsentiert sich das Unternehmen nun deutlich schlanker und fokussierter. Mit einem moderaten Kurs-Gewinn-Verhältnis wird das Papier vom Markt im Branchenvergleich eher als defensive Value-Aktie eingeordnet. Die Investoren honorieren die laufende Entschuldung und die Vereinfachung der Konzernstruktur zunehmend, wenngleich ein historischer Bewertungsabschlag gegenüber reinrassigen Pharma- oder Medizintechnikkonzernen aufgrund des margenschwächeren Klinikgeschäfts bestehen bleibt.
Positive Chart-Signale mehren sich…
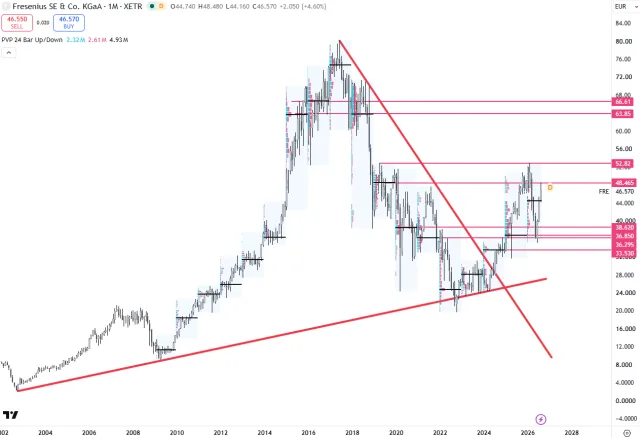
Bis Juni 2017 legte die Aktie eine Bilderbuch-Rallye hin und kannte schier nur eine Richtung: aufwärts. Speziell seit dem Ende der US-Finanzkrise (2008/09) verneunfachte sich der Wert der Papiere an der Börse. Es folgten sehr deprimierende Jahre für die Aktionäre, in denen der Kurs wieder komplett in sich zusammenfiel, um an der Aufwärtstrendlinie bei etwa 20 Euro einen Boden zu finden. Seit 2022 mehren sich wieder positive Zeichen im Chart. Darunter ist auch der Durchbruch des seit 2017 existenten Abwärtstrends zu nennen, der wie ein Befreiungsschlag wirkte.
Zwischen 48 und 52,82 Euro ist ein Widerstandsbereich gelegen, wie wir aus der Analyse des Price/Volume-Profile (PVP) ersehen. Dem steht eine massive Unterstützungszone gegenüber, die sich von 33,53 bis 38,62 Euro erstreckt. Antizyklische Einstiege Long machen an und in der Support-Zone Sinn. Prozyklische Käufe oder Zukäufe bieten sich bei einem Ausbruch über die beschriebene Widerstands-Zone an. Mittelfristig hat Fresenius SE Potenzial bis zunächst 66 Euro. Langfristig sind neue Allzeithochs möglich.
Fazit
Unter den deutschen Titeln ist Fresenius für uns ein absolutes „must have“. Das Unternehmen ist ausgezeichnet aufgestellt und die Aktie ist nach der länger andauernden Korrektur auch wieder attraktiver geworden. Seit dem Gewinneinbruch 2022/23 wachsen die Profite wieder alljährlich. Bis 2029 soll das Ergebnis von derzeit 2,7 auf 4,74 Euro je Anteilsschein gesteigert werden. Bei einer Netto-Marge von 6,7 Prozent sind das starke Perspektiven, die uns dazu veranlassen, abermals unsere Positionen in dieser Aktie auszubauen. Wer mit einem Hebel arbeiten möchte, für den haben wir ein geeignetes Produkt ausgesucht. Nachfolgend stellen wir es Ihnen vor.
Open end Turbo Bull Optionsschein auf Fresenius SE
Für die heutige Trading-Gelegenheit haben wir für Sie einen Open end Turbo Bull Optionsschein des Emittenten UniCredit ausgewählt. Das Produkt hat seinen Basispreis und die K.O.-Schwelle gleichauf bei 32,53 Euro. Bei einem aktuellen Preis von 47,38 Euro entspricht das einem Hebel von 3,38. Um möglichst wenig Kapital zu binden und gleichzeitig die maximal mögliche Hebelwirkung zu erzielen, wählen wir die Produkte stets so aus, dass gilt: Einsatz gleich Risiko. Die WKN lautet UG5R5R.
Wichtige Chartmarken
Widerstände: 52-53 Euro
Unterstützungen: 33-38 Euro
Open end Turbo Bull Optionsschein auf Fresenius SE
Risikowarnung gemäß der BaFin-Allgemeinverfügung vom 15. Oktober 2025: Im Durchschnitt erleiden 7 von 10 Kleinanlegern Verluste beim Handel mit Turbo-Zertifikaten. Turbo-Zertifikate sind hoch risikoreiche Produkte und nicht für langfristige Anlagestrategien geeignet.
Die bisherigen Trades der „Trading-Chance“ für Sie in einer Watchlist:
Sie können mit einem Klick auf alle bisherigen Trading-Chancen zugreifen und sich ansehen, wie die dort vorgestellten Zertifikate und Optionsscheine gelaufen sind. Klicken Sie einfach auf den folgenden Button, das ist der Link zu unserer Trading-Chance Watchlist. Wenn Sie die zu den Produkten gehörigen Artikel lesen möchten, klicken Sie bitte einfach auf das „Sprechblasen“-Icon direkt rechts neben der Produktbezeichnung.
Denken Sie dabei aber daran, dass hier Gewinnmitnahmen, nachgezogene Stop Loss, mit Gewinn ausgelaufene Inline-Optionsscheine und ausgestoppte Positionen nicht eigens gekennzeichnet sind, hier finden Sie die Performance der Derivate ohne diese „Feinsteuerung“ seit dem Tag der Vorstellung.
* Disclaimer: Die Trading-Chance ist ein Service der onvista media GmbH in Kooperation mit dem Dienstleister RealMoneyTrader. Für die Produktauswahl und den Inhalt des Artikels ist allein der genannte Dienstleister verantwortlich. Der Dienstleister versichert, dass Analysen unter Beachtung journalistischer Sorgfaltspflichten, insbesondere der Pflicht zur wahrheitsgemäßen Berichterstattung sowie der erforderlichen Sachkenntnis, Sorgfalt und Gewissenhaftigkeit abgefasst werden. Wir weisen Sie darauf hin, dass die onvista media GmbH aktuell oder in den letzten zwölf Monaten eine entgeltliche Werbungskooperation mit angezeigten Emittenten von Zertifikaten eingegangen ist. Weiterhin empfehlen wir Interessenten vor einem möglichen Investment in die in diesem Artikel genannten Finanzinstrumente den jeweils relevanten und rechtlich ausschließlich maßgeblichen Wertpapierprospekt (Basisprospekt, die dazugehörigen Endgültigen Bedingungen sowie etwaige Nachträge dazu) auf der Seite des jeweiligen Emittenten oder Ihrer depotführenden Stelle oder Handelspartner zu lesen, um sich möglichst umfassend zu informieren. Insbesondere gilt dies für die Risiken eines möglichen Investments in die genannten Wertpapiere. Die Darstellung und der Service sind eine Werbemitteilung und erfüllen nicht die Voraussetzungen an einen unabhängigen Research bzw. eine Anlageempfehlung.
| Einstellungen | Aktueller Kurs | Perf. akt. Perf. 1 Jahr | Chart 1 Jahr | Einstellungen |
|---|---|---|---|---|
| – | – |
Das könnte dich auch interessieren