Ist das wirklich der Start des nächsten Bullenmarktes?
Bitcoin startet eine explosive Rally und durchbricht wichtige charttechnische Widerstände. Doch hinter dem Kurssprung steckt mehr als nur ein Short-Squeeze: Politische Signale, Liquidität und die Rückkehr des Debasement-Trades rücken in den Fokus.
Alexander Mayer

Der Bitcoin-Kurs ist auf Wochensicht um über 20 Prozent nach oben gesprungen und hat sich damit über wichtige charttechnische Hürden katapultiert. Der Widerstand bei 65.000 Dollar wurde ebenso wie das Bullmarket-Supportband und der 200-Tage-Trend überwunden – beide Indikatoren gelten als entscheidende Trendlinien zwischen einem Bullen- und einem Bärenmarkt für Bitcoin.
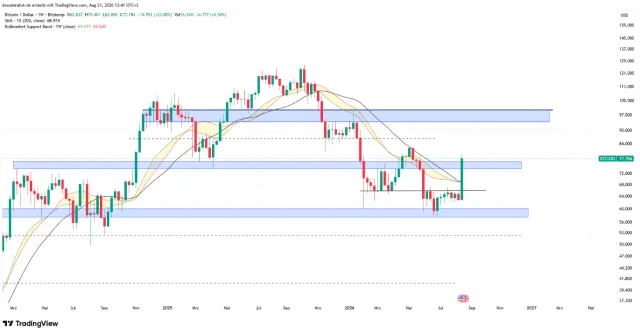
Der Kurs konnte den 200-Tage-Trend zum ersten Mal seit neun Monaten überwinden. Die explosive Bewegung erinnert an die Ausbrüche früherer Bärenmärkte, die jeweils den Übergang in einen neuen langfristigen Aufwärtstrend signalisiert haben. Aktuell konnte der Kurs sogar den Widerstandsbereich zwischen 73.000 und 76.000 Dollar überwinden und klopft an der Marke von 78.000 Dollar.
Diese extreme Bewegung wurde durch einen sogenannten Short-Squeeze ausgelöst. Gehebelte Short-Positionen im Wert von rund 2,7 Milliarden Dollar wurden liquidiert und haben die Aufwärtsbewegung massiv beschleunigt. Es war einer der größten Short-Squeeze in der Historie des Krypto-Marktes.
Das treibt den Kurs derzeit an
Fundamental gesehen gab es zwei große Impulsgeber, die die Rally angetrieben haben. US-Präsident Donald Trump hat in der zurückliegenden Woche ein Treffen im Weißen Haus mit der US-Krypto-Branche abgehalten und auf der anschließenden Pressekonferenz betont, dass der Clarity Act, das große US-Kryptomarktstrukturgesetz, vom Senat im September verabschiedet werden sollte, da nun eine faire Lösung für alle Beteiligen vorliegen würde.
Streitpunkte lagen vor allem in ethischen Fragen zur persönlichen Bereicherung von Politikern durch Kryptowährungen, sowie in der Frage, ob Stablecoins Zinsen abwerfen dürfen und damit das Einlagengeschäft des klassischen Bankensektors bedrohen.
Aus politischen Kreisen aus Washington heißt es, dass das Gesetz nun in einer Version vorliegen würde, die beide Seiten zufrieden stellt und nur noch auf die Abstimmung warte. Der Clarity Act wird voraussichtlich Mitte September als Programmpunkt im Senat vorliegen. Trump sorgte zudem für weitere Markteuphorie, indem er einmal mehr andeutete, dass die US-Regierung plant, größere Mengen an Bitcoin für eine strategische Reserve zu kaufen.
Der zweite, wesentlich entscheidendere Faktor kam jedoch von Seiten des US-Finanzministeriums. Finanzminister Scott Bessent hat am Mittwoch angekündigt, das Volumen des Anleiherückkaufprogramms langlaufender US-Staatspapiere zu verdoppeln, um für ausreichend Liquidität am langen Ende der Zinskurve zu sorgen. Die Renditen langlaufender US-Staatsanleihen sind in den letzten Wochen stark gestiegen.
Die Zinsen 30-jähriger Anleihen notieren mittlerweile deutlich über einem Wert von fünf Prozent. Damit haben die Märkte einen Punkt erreicht, der das Treasury Department offenbar dazu genötigt hat, neue Maßnahmen einzuleiten, um die Märkte zu stabilisieren. Höhere Zinsen am langen Ende setzen die Kreditmärkte unter Druck, da viele Kredite die Zinsen von US-Anleihen als Referenzpunkt nehmen und die Finanzierung von Immobilien, PKWs usw. schwieriger machen und die US-Wirtschaft damit unter Druck setzen.
Hohe Zinsen setzen jedoch auch die Regierung unter Druck, da die Refinanzierung des immer gigantischeren Schuldenbergs von mittlerweile 40 Billionen Dollar langfristig immer schwieriger wird. Die Intervention des Treasury Departments hat jedoch keinen großen Effekt gezeigt. Die Zinsen sind schnell wieder auf das Niveau vor der Ankündigung geklettert.
Der Debasement Trade ist zurück
Bitcoin und Gold konnten seit Anfang 2023 enorme Kurszuwächse verzeichnen, weil die Sorge vor einer zunehmenden Instabilität der US-Anleihemärkte und des Dollars in den Fokus gerückt ist. Der aufgekommene KI-Boom hat das Anlegerinteresse jedoch zwischenzeitlich verschoben und einen Großteil des Kapitals abgeschöpft. Die strukturellen Probleme können jedoch nicht ewig ignoriert werden und melden sich nun mit neuer Macht zurück.
Japan gerät geld- und fiskalpolitisch immer mehr unter Druck. Der Yen wertet zu sehr ab und droht, der japanischen Wirtschaft den Stecker zu ziehen, da vor allem Energieimporte immer teurer werden und die Inflation im Land anheizen. Die Bank of Japan steht mit dem Rücken zur Wand und sieht sich gezwungen, Maßnahmen zu ergreifen, um den Yen zu stützen.
Konventionelle Mittel wie Zinserhöhungen und Verkäufe von US-Staatsanleihen, von denen die BoJ Anteile im Wert von etwa einer Billionen Dollar hält, können den Yen aufwerten lassen, setzen die US-Märkte jedoch unter Druck. Anleiheverkäufe lassen die Zinsen an den US-Anleihemärkten steigen. Zinserhöhungen in Japan und eine starke Aufwertung des Yen lassen den Yen Carry Trade platzen, was zu weiteren Abflüssen aus den US-Märkten führt und die Situation dort verschlechtert.
Die USA sah sich in den vergangenen Wochen bereits gezwungen zu intervenieren und den Yen zu stützen, damit die BoJ nicht anfängt, US-Anleihen im großen Stil zu verkaufen. Diese Maßnahmen haben bisher jedoch kaum geholfen, da der Yen weiter in einer Abwärtsspirale festhängt. Eine effektivere Zwischenmaßnahme besteht in der FIMA, einer Repo Facility der Federal Reserve, bei der die BoJ ihre Anleihen hinterlegen kann, statt sie am freien Markt zu verkaufen und dafür Dollar erhält, mit denen sie Yen kaufen und den Kurs stützen kann. Diese Maßnahme erhöht die Dollar-Geldmenge und damit die Liquidität an den globalen Märkten.
Am heimischen Markt muss das Treasury Department intervenieren, indem es am kurzen Ende weiteres Kapital über T-Bills aufnimmt und mit dem Geld langlaufende Anleihen zurückkauft, um die Kurse zu stützen, die Zinsen zu drücken und die Anleihemärkte funktional zu halten. Die Federal Reserve wiederum kauft seit Dezember 2025 kurzlaufende Anleihen vom Markt auf, offiziell ebenfalls um die Liquidität an den Märkten zu stützen.
In klare Worte übersetzt heißt das: Die Fed druckt Geld, kauft damit T-Bills auf, die US-Regierung gibt T-Bills aus und kauft mit dem Geld langlaufende Anleihen, damit das Kartenhaus nicht in sich zusammenfällt. Das nennt man „Debt Monetization“ – oder zu Deutsch auch (indirekte) Staatsfinanzierung. Bisher findet diese Dynamik noch – in Relation zur Größe des Anleihemarktes – im kleinen Maßstab statt. Die Fed kauft mit monatlichem Volumen von bis zu 40 Milliarden Dollar. Das Treasury Department will sein Buyback Programm von 2 Milliarden auf 4 Milliarden Dollar erhöhen. Wir sehen jedoch anhand der weiter steigenden Zinsen, dass es nicht funktioniert. Es ist durchaus denkbar, dass sich das Volumen auf beiden Seiten deutlich erhöhen wird.
Das ist jedoch nicht das Ende der Geschichte. Die US-Regierung konkurriert bei der Anleihe-Emission mittlerweile mit dem boomenden KI-Sektor. Die großen US-Tech-Konzerne haben sich in den letzten Monaten durch ihre ehemals gigantischen Cash-Reserven und Free Cashflows durchgefressen und nehmen nun Kredite in dreistelliger Milliardenhöhe auf, um den Aufbau ihrer riesigen neuen KI-Infrastrukturen weiter zu finanzieren.
Allein für September wird mit bis zu 200 Milliarden Dollar an neuen Unternehmensanleihen gerechnet. Führende KI-Unternehmen haben im laufenden Jahr bereits rund 200 Milliarden Dollar Schulden aufgenommen – ein Anstieg um 80 Prozent gegenüber Vorjahr. Hinzu kommt, dass diese Unternehmen teilweise sogar ein besseres Rating haben als die US-Regierung, die in den letzten Jahren herabgestuft wurde. Diese Konkurrenz dürfte dazu führen, dass die Zinsen am langen Ende ab September wieder steigen werden, da Anleger eine höhere Risikoprämie verlangen.
Was bedeutet das für Bitcoin?
Der Debasement-Trade – der wachsende Vertrauensverlust in das aktuelle Geldsystem und die Sorge vor einer massiven Geldentwertung durch geldpolitische Lockerungsmaßnahmen im großen Maßstab – ist zurück. Gold steigt, Bitcoin steigt, der Dollar schwächelt. Der KI-Boom läuft weiter, verliert jedoch an Momentum und nun rückt langsam die Frage in den Vordergrund, ob sich alle Finanzierungen langfristig lohnen werden oder ob es bei einem Teil der Kredite zu Ausfällen kommen wird.
Das wird im schlimmsten Fall neue Rettungsmaßnahmen notwendig machen, da sowohl die USA als auch China den KI-Sektor als systemrelevant ansehen – einerseits aufgrund des wirtschaftlichen Antriebspotenzials, andererseits aufgrund der geopolitischen Machtfrage. Die Zeichen stehen insgesamt auf einer weiteren Runde Gelddrucken.
Die aktuelle Bitcoin-Kursexplosion ist durch einen gigantischen Short-Squeeze getrieben und die Frage nach der Nachhaltigkeit steht noch aus. Folgendes sollte man nun im Auge behalten: Drehen die ETF-Flows wieder nachhaltig ins Positive? Zumindest in den letzten Tagen haben sie sich wieder gut entwickelt (Zuflüsse im dreistelligen Millionenbereich). Michael Saylors Strategy ist durch den Pump wieder im Oberwasser. Fangen sie nun wieder an, massiv Bitcoin zu kaufen und den Aufwärtsdruck zu verstärken?
Die Zinsen am langen Ende der Kurve steigen weiter. Wird das Treasury Department weitere Maßnahmen einleiten müssen? Wird die Federal Reserve auf der anderen Seite ebenfalls Liquidität bereitstellen müssen? Wird der Yen weiter abwerten? Dann müssen die USA ebenfalls reagieren, wenn sie nicht wollen, das Japan den Yen Carry Trade zwangsweise auflöst. Weitere geldpolitische Maßnahmen werden kommen müssen.
Aus der Perspektive des Debasement-Trades ist eine Bitcoin-Position in meinen Augen nun wieder wesentlich interessanter geworden.
Denken Sie langfristig!
Reichen 0.1 Bitcoin, um in den nächsten zehn Jahren Millionär zu werden? Diese plakative aber hartnäckig im Krypto-Sektor kursierende Frage im harten Faktencheck finden Sie in der neusten Analyse auf decentralist.
| Einstellungen | Aktueller Kurs | Perf. akt. Perf. 1 Jahr | Chart 1 Jahr | Einstellungen |
|---|---|---|---|---|
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – | |||
| – | – |


Das könnte dich auch interessieren