
Altersvorsorgedepot: Berechne Deine staatliche Förderung
Mit dem Altersvorsorgedepot kannst du ab 2027 staatlich gefördert in Fonds und ETFs investieren. Wie viel der Staat zu deinem eigenen Beitrag dazugibt, hängt vor allem von deiner Sparrate, möglichen Kinderzulagen und deinem Alter ab.
Mit dem onvista Rechner erfährst du, wie hoch deine mögliche Förderung ausfällt. Außerdem findest du auf dieser Seite aktuelle Informationen, passende ETFs, weiterführende Ratgeber und Möglichkeiten, bereits heute mit dem Vermögensaufbau zu beginnen.
Aktueller Stand
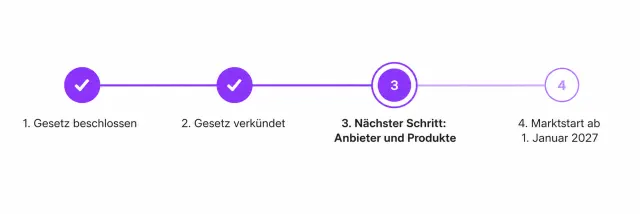
Das Altersvorsorgereform-Gesetz wurde am 29. Mai 2026 verkündet. Anbieter können die neuen Altersvorsorge-Produkte ab dem 1. Januar 2027 auf den Markt bringen. Welche Banken, Versicherungen und weiteren Anbieter zum Start ein zertifiziertes Altersvorsorgedepot anbieten, wird sich in den kommenden Monaten zeigen.
Was bringt die staatliche Förderung fürs Alter?
Vergleiche das geförderte Altersvorsorgedepot mit einem normalen ETF-Sparplan – gleicher Beitrag, inklusive Zulagen, Kosten und Steuer. Modellrechnung ohne Gewähr.
So funktioniert die Förderung
Für die ersten 360 Euro, die du innerhalb eines Jahres selbst einzahlst, erhältst du 50 Cent Grundzulage je eingezahltem Euro. Für weitere Eigenbeiträge bis zu einem Gesamtbetrag von 1.800 Euro kommen 25 Cent je Euro hinzu. Damit sind bis zu 540 Euro Grundzulage pro Jahr möglich.
Für jedes förderfähige Kind kann ein Elternteil zusätzlich eine Kinderzulage von bis zu 300 Euro im Jahr erhalten. Voraussetzung ist ein entsprechender Eigenbeitrag. Wer zu Beginn des Beitragsjahres noch keine 25 Jahre alt ist, kann zudem einmalig einen Berufseinsteigerbonus von 200 Euro bekommen.
So funktioniert das Altersvorsorgedepot
Deine eigenen Beiträge und die staatlichen Zulagen fließen in einen zertifizierten Altersvorsorge-Vertrag. Das Geld wird am Kapitalmarkt angelegt, zum Beispiel in zugelassene Fonds und ETFs.
Anders als bei einem Garantieprodukt muss der Anbieter beim Altersvorsorgedepot nicht sicherstellen, dass zum Rentenbeginn mindestens deine eingezahlten Beiträge vorhanden sind. Dadurch kann ein größerer Anteil des Geldes am Kapitalmarkt investiert werden. Gleichzeitig kann der Wert deines Depots schwanken und zeitweise unter deinen Einzahlungen liegen.
Während der Ansparphase werden Wertsteigerungen und Erträge innerhalb des Vertrags nicht laufend besteuert. Die Besteuerung erfolgt grundsätzlich erst während der späteren Auszahlungsphase.
Aktuelle Nachrichten zum Altersvorsorgedepot



Was bedeutet die Reform für deinen Riester-Vertrag?
Ein bestehender Riester-Vertrag endet nicht automatisch mit der Einführung des Altersvorsorgedepots. Verträge, die vor dem 1. Januar 2027 abgeschlossen wurden, können grundsätzlich mit der bisherigen Förderung weitergeführt werden.
Alternativ kannst du bei einem bestehenden Vertrag in die neue Förderung wechseln oder dein Guthaben in einen neuen zertifizierten Altersvorsorge-Vertrag übertragen. Dabei können Kosten entstehen. Vor einer Entscheidung solltest du daher unter anderem die garantierten Leistungen, die Vertragskosten, deine Zulagen und die verbleibende Laufzeit prüfen.

Wie kannst du schon heute mit deiner Altersvorsorge beginnen?
Du musst nicht bis zum Start des Altersvorsorgedepots warten. Mit einem klassischen Wertpapierdepot kannst du bereits heute regelmäßig in ETFs investieren, einen Sparplan aufbauen und erste Erfahrungen mit Wertpapieren und Kursschwankungen sammeln.
Eine staatliche Altersvorsorge-Förderung erhältst du in einem freien Depot nicht. Dafür bleibst du flexibel. Du kannst deine Sparrate anpassen, Einzahlungen pausieren und grundsätzlich jederzeit auf dein Vermögen zugreifen. Bei Aktien-ETFs solltest du dennoch langfristig planen, da ihr Wert zwischenzeitlich deutlich schwanken kann.
Ein freies Wertpapierdepot kann auch für größere Einmalanlagen interessant sein. In einen zertifizierten Altersvorsorgevertrag dürfen nach aktuellem Stand höchstens 6.840 Euro pro Jahr eingezahlt werden. Davon werden bis zu 1.800 Euro gefördert. Für ein freies Depot gilt diese jährliche Einzahlungsgrenze nicht.
ETFs für den langfristigen Vermögensaufbau
Welche ETFs später in einem Altersvorsorgedepot verfügbar sind, hängt vom jeweiligen Anbieter und Vertrag ab. Die folgenden Übersichten sind deshalb keine verbindliche Liste förderfähiger Produkte.
Sie zeigen mögliche Bausteine für einen langfristigen Vermögensaufbau. Bei der Auswahl sind vor allem die Streuung, die laufenden Kosten und die Risiken des jeweiligen ETFs relevant.
Breit gestreute Aktien-ETFs
Mit einem weltweiten Aktien-ETF kannst du mit nur einem Produkt in Unternehmen aus zahlreichen Ländern und Branchen investieren. Die breite Streuung reduziert die Abhängigkeit von einzelnen Unternehmen oder Märkten. Starke Kursschwankungen und zwischenzeitliche Verluste bleiben dennoch möglich.
Thesaurierende ETFs auf den Weltaktien-Index MSCI World
* TER (Total Expense Ratio); Quelle: Factset, Stand: 17. August 2026
Anleihe-ETFs
Anleihe-ETFs können den schwankungsärmeren Teil eines langfristigen Portfolios bilden. Bei thesaurierenden ETFs werden die Zinserträge nicht ausgezahlt, sondern innerhalb des Fonds wieder angelegt.
Die Produkte unterscheiden sich vor allem nach Emittenten, Region und Laufzeit. Globale Anleihe-ETFs bieten eine breite Streuung. Euro-Staatsanleihen vermeiden für Anleger aus dem Euroraum grundsätzlich ein Fremdwährungs-Risiko. Unternehmensanleihen bieten häufig höhere Renditechancen als Staatsanleihen, bringen aber in der Regel ein höheres Ausfallrisiko mit sich.
Wichtig bei der Auswahl von Anleihen ist außerdem die Laufzeit. Grundsätzlich gilt: Je länger die Laufzeit, desto sensibler reagiert der Kurs auf Änderungen des Zinsniveaus. Da die Anleihekomponente in einem Altersvorsorge-Depot in erster Linie Sicherheit bieten soll, haben wir uns bei der Auswahl passender Anleihefonds daher auf kurzlaufende Anleihen fokussiert. Hier würden Änderungen des Zinsniveaus den Kurs nur wenig verändern.
Ganz ausschalten lässt sich das Zinsänderungs-Risiko (und im Gegenzug die Chance, von fallenden Marktzinsen zu profitieren) mit so genannten Geldmarkt-Fonds beziehungsweise Geldmarkt-ETFs. Sie legen die Anlegergelder extrem kurzfristig ("Übernacht") an. Hier kannst du eine Rendite einkalkulieren, die recht genau dem aktuellen Leitzins der Europäischen Zentralbank (EZB) entspricht.
ETFs mit kurzlaufenden Anleihen sowie einen Geldmarkt-ETF findest du in der Tabelle unten.
Thesaurierende Anleihe- und Geldmarkt-ETFs
* TER (Total Expense Ratio); Quelle: Factset, eigene Recherche. Stand: 17. August 2026
Die dargestellten ETFs sind Beispiele für unterschiedliche Anleihenstrategien und keine persönliche Anlageempfehlung. Ob ein ETF später in einem zertifizierten Altersvorsorgedepot angeboten wird, hängt vom jeweiligen Anbieter und Vertrag ab. Alle sechs Anteilsklassen legen ihre Erträge wieder im Fonds an. Produktmerkmale und Kosten sollten vor der Veröffentlichung noch einmal automatisiert oder anhand der aktuellen Anbieterunterlagen geprüft werden.
Häufige Fragen zum Altersvorsorgedepot
Wer kann die staatliche Förderung erhalten?
Förderberechtigt sind unter anderem rentenversicherungspflichtige Beschäftigte, Auszubildende, Beamte, Eltern während der Kindererziehungszeit und bestimmte Leistungsbezieher. Durch die Reform wird der Kreis erweitert. Künftig können grundsätzlich auch bestimmte Selbstständige und Pflichtmitglieder berufsständischer Versorgungseinrichtungen unmittelbar förderberechtigt sein. Unter bestimmten Voraussetzungen kann zudem eine mittelbare Förderung über den Ehepartner bestehen.
Wann startet das Altersvorsorgedepot?
Anbieter können die neuen Altersvorsorgeprodukte ab dem 1. Januar 2027 anbieten. Welche Verträge zum Marktstart verfügbar sind, hängt von den jeweiligen Anbietern und deren Zertifizierung ab.
Wie viel muss ich mindestens einzahlen?
Für die Grundzulage musst du grundsätzlich mindestens 120 Euro pro Jahr selbst einzahlen. Das entspricht zehn Euro im Monat.
Wie viel darf ich jährlich einzahlen?
In einen zertifizierten Altersvorsorgevertrag dürfen höchstens 6.840 Euro pro Jahr eingezahlt werden. Gefördert werden Eigenbeiträge von bis zu 1.800 Euro zuzüglich der Zulagen.
Kann ich jeden ETF auswählen?
Nein. Welche Fonds und ETFs du nutzen kannst, hängt von den gesetzlichen Vorgaben und dem Angebot deines Anbieters ab. Die Auswahl kann daher kleiner sein als in einem freien Wertpapierdepot.
Kann ich vor dem Ruhestand auf das Geld zugreifen?
Das geförderte Vermögen ist grundsätzlich für die Altersvorsorge gebunden. Bei einer vorzeitigen Auszahlung können Zulagen und Steuervorteile zurückgefordert werden. Für bestimmte Verwendungen, etwa selbst genutztes Wohneigentum, gelten Ausnahmen.
Wie wird das Altersvorsorgedepot besteuert?
Während der Ansparphase werden Erträge und Wertsteigerungen innerhalb des Vertrags nicht laufend besteuert. Leistungen aus geförderten Beiträgen und Zulagen werden später grundsätzlich mit deinem persönlichen Steuersatz versteuert.
Wie wird das Vermögen im Alter ausgezahlt?
Du kannst zwischen einer lebenslangen Rente und einem Auszahlungsplan wählen, der mindestens bis zu deinem 85. Geburtstag läuft. Zu Beginn der Auszahlungsphase kannst du dir außerdem bis zu 30 Prozent des Kapitals auf einmal auszahlen lassen.
Ist ein normales Wertpapierdepot ein Altersvorsorgedepot?
Nein. Die staatliche Förderung gibt es nur für zertifizierte Altersvorsorge-Verträge. Ein freies Wertpapierdepot bietet keine Altersvorsorge-Zulagen, dafür kannst du grundsätzlich flexibler auf dein Vermögen zugreifen.
* Dieser Artikel wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und redaktionell geprüft.